
Décembre arrive, et avec lui la purge fiscale : cette opération annuelle qui consiste à trier puis détruire les archives dont la durée de conservation est dépassée. Bonne nouvelle : au 1er janvier, une partie de vos anciennes archives peut quitter l’entreprise en toute légalité. Encore faut-il savoir lesquelles, et comment s’en séparer sans prendre de risque.
Sommaire
- Purge fiscale : pourquoi la faire en fin d’année ?
- Ce qui devient destructible au 1er janvier 2027
- Ce qu’il faut garder, même si c’est ancien
- Organiser sa purge en 5 étapes
- Les erreurs à éviter
- Questions fréquentes
Purge fiscale : pourquoi la faire en fin d’année ?
La plupart des durées de conservation se comptent à partir de la clôture de l’exercice. Pour une entreprise qui clôture au 31 décembre, chaque 1er janvier libère donc une nouvelle année d’archives. Faire le tri à ce moment-là, c’est caler la purge sur le rythme naturel de la comptabilité.
C’est aussi le bon moment en pratique. Les archives de l’année qui se termine vont rejoindre la cave ou le local d’archives : autant leur faire de la place. Et un tri fait en décembre ou en janvier évite d’y penser en pleine période de clôture.
Enfin, garder trop longtemps a un coût. Des mètres de rayonnages, des cartons que plus personne ne sait lire, et des données personnelles conservées sans raison, ce que le RGPD demande justement d’éviter.
Une durée de conservation est la période minimale pendant laquelle vous devez pouvoir présenter un document, par exemple lors d’un contrôle fiscal. Une fois cette durée passée, vous pouvez le détruire. Pour les documents qui contiennent des données personnelles (salariés, clients), vous devez cesser de les conserver dès qu’ils ne servent plus.
Ce qui devient destructible au 1er janvier 2027
Le tableau ci-dessous part des durées indiquées par l’administration et suppose une clôture au 31 décembre. Il répond à une seule question : quels documents pouvez-vous détruire dès janvier ?
| Type de document | Durée minimale | Peut être détruit en 2027 s’il concerne… |
| Livres comptables (journal, grand livre, livre d’inventaire) | 10 ans après la clôture de l’exercice | l’exercice 2016 ou avant |
| Pièces justificatives (factures clients et fournisseurs, bons de commande et de livraison) | 10 ans après la clôture de l’exercice | l’exercice 2016 ou avant |
| Comptes annuels (bilan, compte de résultat, annexe) | 10 ans après la clôture de l’exercice | l’exercice 2016 ou avant |
| Documents fiscaux hors comptabilité (impôt sur les sociétés, TVA, CFE) | 6 ans | les revenus de 2020 ou avant, déclarés en 2021 |
| Contrats et correspondance commerciale | 5 ans | 2021 ou avant, en comptant à partir de la fin du contrat |
| Documents bancaires (relevés, talons de chèque) | 5 ans | 2021 ou avant |
| Doubles papier des bulletins de paie | 5 ans | 2021 ou avant |
| Documents sur les salaires, primes et soldes de tout compte | 5 ans | 2021 ou avant |
| Documents sur les charges sociales | 3 ans | 2023 ou avant |
| Décomptes des horaires des salariés | 1 an | 2025 ou avant |
Ce qu’il faut garder, même si c’est ancien
Certains documents ont des durées beaucoup plus longues, ou ne se comptent pas à partir de l’année où ils ont été créés. Avant de remplir les cartons « à détruire », mettez-les de côté :
- Tout dossier lié à un litige, un contrôle fiscal ou un contrôle URSSAF en cours, quelle que soit sa date.
- Les actes d’achat ou de vente de biens immobiliers : 30 ans.
- Le registre unique du personnel : 5 ans après le départ de chaque salarié inscrit.
- Les statuts de la société : jusqu’à 5 ans après sa radiation, donc tant que l’entreprise existe.
- Les documents de propriété intellectuelle (brevets, marques) : 5 ans après la fin de la protection.
Certains métiers ont aussi leurs propres règles, notamment pour la destruction de dossiers médicaux papiers, la destruction d’archives d’avocats ou encore de documents immobiliers.
À retenir
Une durée de conservation n’est pas une date de péremption automatique. Avant de détruire, vérifiez qu’aucun dossier n’est concerné par un litige ou un contrôle. En cas de doute sur un document, posez la question à votre expert-comptable : c’est une minute de vérification contre un risque difficile à rattraper.
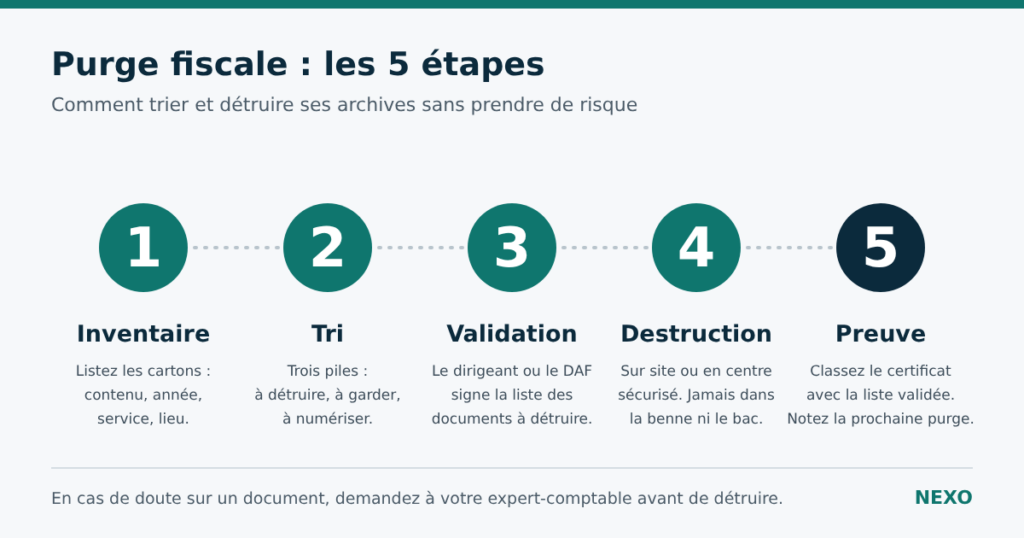
Organiser sa purge en 5 étapes
- Faire l’inventaire. Listez vos cartons par type de document et par année. Un simple tableau suffit : emplacement, contenu, année, service concerné. Les cartons sans étiquette sont ouverts et identifiés maintenant, pas le jour du ramassage.
- Trier avec le tableau des durées. Formez trois piles : à détruire, à garder, et à numériser si vous devez conserver un document mais n’avez plus la place de le stocker en papier.
- Faire valider la liste. Le dirigeant ou le responsable administratif et financier signe la liste des documents à détruire. Cette validation interne vous protège si l’on vous demande plus tard pourquoi un document a disparu.
- Détruire de façon sécurisée. Jamais dans la benne ni dans le bac de recyclage classique : les feuilles restent lisibles. Faites appel à un prestataire qui détruit sur place ou dans un centre sécurisé, avec un niveau de sécurité adapté à la sensibilité des documents.
- Garder la preuve et noter la prochaine échéance. Classez le certificat de destruction avec la liste validée. Puis notez dans l’agenda la prochaine purge : même période, l’an prochain.
Les erreurs à éviter
Erreur fréquente
Détruire trop tôt « pour faire de la place ». Un contrôle fiscal peut porter sur plusieurs années : si une facture de 2018 manque, c’est à vous d’en assumer les conséquences.
Trois autres pièges reviennent souvent :
- Tout garder par prudence. Cela coûte de la place, complique les recherches et conserve des données personnelles sans raison.
- Trier sans faire valider. Une personne seule décide, puis quitte l’entreprise : plus personne ne sait ce qui a été détruit, ni pourquoi.
- Oublier les archives hors du local principal. Bureaux de direction, armoires RH, box externe, ancien site : la purge doit couvrir tous les lieux de stockage.
